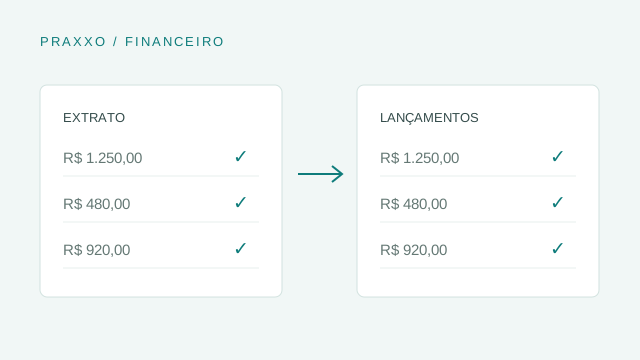
O que a conciliação confere
O saldo do banco conta apenas uma parte da história. Seu controle financeiro também precisa mostrar a que cada entrada ou saída se refere. A conciliação bancária aproxima essas duas visões: os movimentos efetivos do extrato e os lançamentos registrados pela empresa.
Uma cobrança prevista não é, por si só, dinheiro recebido. Da mesma forma, um compromisso cadastrado ainda pode estar aguardando pagamento. Comparar as duas fontes ajuda a encontrar tarifas, duplicidades, pagamentos parciais e lançamentos que ficaram sem identificação.
Uma sequência simples de conferência
- Escolha a conta e o período. Trabalhe com o mesmo intervalo no extrato e no financeiro. Evite misturar contas de empresas diferentes.
- Importe ou reúna os movimentos. Confira se o arquivo contém o período completo e se já foi utilizado antes.
- Compare valor, data e identificação. Considere diferenças entre vencimento, pagamento e compensação. Valores iguais não provam que duas operações são a mesma.
- Trate as exceções. Investigue taxas, estornos, parcelamentos e pagamentos agrupados antes de confirmar uma correspondência.
- Revise o saldo final. Uma diferença persistente indica que ainda há algum movimento a explicar.
O que fazer quando os valores não batem
Comece delimitando a diferença. Se o saldo inicial estiver incorreto, o problema pode vir de um período anterior. Se o início estiver correto, avance pelos movimentos até localizar onde os saldos se separam.
Um recebimento de R$ 980 para um título de R$ 1.000 pode envolver uma tarifa ou um desconto. O valor menor, sozinho, não informa qual foi a causa. Consulte os documentos da operação e registre o motivo correto. Evite criar um ajuste apenas para fazer o saldo fechar.
Também verifique se um único movimento reúne vários títulos ou se um título foi recebido em partes. A conciliação deve representar o fato ocorrido, preservando as informações necessárias para consultas futuras.
Como organizar essa rotina no PRAXXO
No PRAXXO, a conciliação se conecta à conta financeira e ao período selecionado. A importação contempla OFX, CSV e PDF nos formatos suportados. Como os bancos podem produzir arquivos diferentes, confira os movimentos interpretados antes de confirmar a operação.
Crie uma frequência de conferência compatível com o volume da empresa. Quanto menor o intervalo entre a movimentação e a revisão, mais fácil costuma ser recuperar o contexto de uma diferença.
O objetivo não é apenas chegar a um número. É conseguir explicar o saldo e identificar cada entrada e saída.
Quer conhecer os recursos na prática? Solicite uma demonstração do PRAXXO.